Cửa hàng chạy một đợt “mua hai tặng một”, bán hết veo, chủ thấy vui. Cuối tháng kiểm kho thì hụt hơn trăm món so với sổ, mà nhìn báo cáo lại thấy lãi khá. Hai con số đều sai, vì cùng một lý do: hàng tặng đã rời kệ nhưng chưa bao giờ được ghi lại ở đâu cả. Phần hụt đó không phải mất trộm, chỉ là tặng mà quên ghi — nhưng không tách ra thì tháng nào cũng phải đoán là mất hàng hay tặng hàng.
Bốn kiểu hàng ra khỏi kệ mà không có tiền vào
Trong cửa hàng bán lẻ, hàng đi ra mà không thu tiền có ít nhất bốn kiểu, và mỗi kiểu phải ghi một cách:
| Kiểu | Ví dụ | Ghi thế nào |
|---|---|---|
| Tặng kèm theo đơn | Mua hai tặng một, tặng quà cho hoá đơn trên 500k | Thành một dòng trên chính đơn đó, đánh dấu hàng tặng, đơn giá 0 |
| Quà tặng không bán | Túi, móc khoá, ly in logo chỉ để tặng | Khai riêng là hàng tặng không bán, vẫn quản số lượng tồn |
| Hàng mẫu, hàng dùng thử | Mở một hộp cho khách thử, một chai để test | Phiếu điều chỉnh kho, ghi rõ lý do dùng làm mẫu |
| Hàng hỏng, hết hạn | Vỡ, móp, quá hạn phải bỏ | Phiếu điều chỉnh kho riêng, không trộn chung với hàng tặng |
Vì sao phải ghi thành dòng trên đơn, không phải xoá đi
Cách sai phổ biến là lấy món tặng ra khỏi kệ rồi thôi, hoặc xoá dòng đó khỏi đơn cho gọn hoá đơn. Ghi đúng thì món tặng vẫn nằm trên đơn như một dòng hàng, chỉ khác là đơn giá và thành tiền bằng 0, và kèm một lý do hàng tặng. Khác biệt đó kéo theo ba thứ:
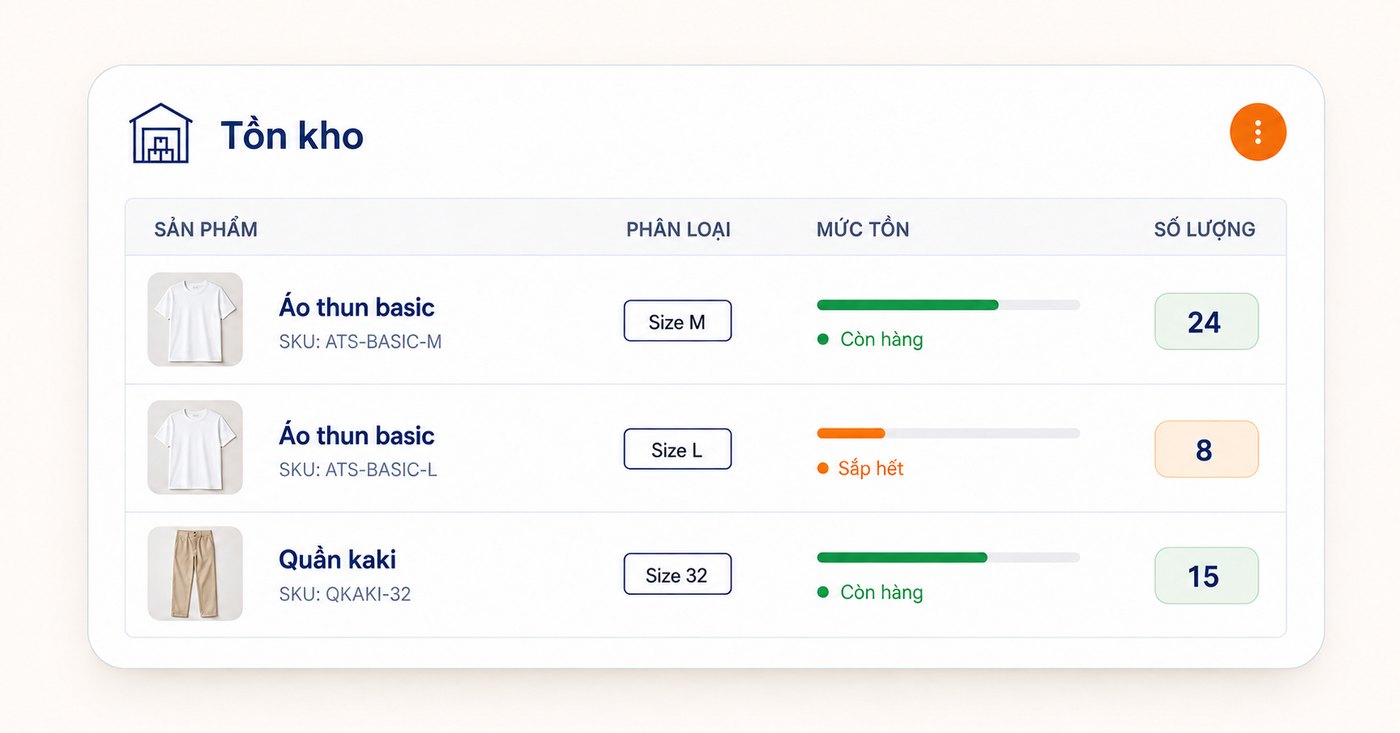
- Hàng đi ra theo đơn, không biến mất khỏi kệ trong im lặng — kiểm kho cuối tháng không còn dòng lệch không giải thích được.
- Biết đợt khuyến mãi tốn bao nhiêu hàng. Đếm số lượng hàng tặng rồi nhân với giá vốn, ra đúng chi phí của đợt đó — thứ mà cột “giảm giá” trên hoá đơn không nói được.
- Lý do để lại dấu vết. Tặng theo chương trình, tặng vì khách phàn nàn, tặng cho khách quen — ba việc rất khác nhau. Không có lý do thì tháng sau không ai nhớ.
Đừng để tiền tặng chui vào giá vốn
Nhiều cửa hàng nhập quà tặng chung một phiếu với hàng bán rồi để đó. Hậu quả là giá vốn hàng bán phình lên, biên lợi nhuận tụt, mà nhìn vào không biết tụt vì bán rẻ hay vì tặng nhiều. Tách ra thì đọc được từng phần: doanh thu gộp bao nhiêu, giá vốn hàng bán bao nhiêu, và riêng chi phí hàng tặng của đợt là bao nhiêu. Chỉ khi đó mới trả lời được câu quan trọng nhất: đợt khuyến mãi vừa rồi còn lãi không, hay chỉ bán được nhiều hơn.
Cách đo hiệu quả cả chương trình thì xem bài đo hiệu quả chương trình khuyến mãi; còn nếu đợt tới định phát mã giảm giá thay vì tặng hàng, đọc voucher và mã giảm giá phát thế nào để không lỗ.
Ba việc nên làm trước khi chạy đợt tặng kế tiếp
- Khai món tặng thành mã hàng hẳn hoi. Cả quà không bán như túi, móc khoá cũng phải có mã và có tồn, nếu không thì phát hết lúc nào không biết.
- Thống nhất một cách ghi. Người bật hàng tặng, người giảm giá 100%, người xoá dòng — ba cách thì cuối tháng không gộp được.
- Đặt sẵn danh sách lý do. Ba bốn lý do cố định thôi, để nhân viên chọn chứ không phải nghĩ ra câu chữ mỗi lần.
Kiểm kho vẫn phải làm, nhưng khi hàng tặng được ghi đúng thì mỗi lần kiểm chỉ còn phải truy những dòng lệch thật — quy trình kiểm xem bài kiểm kho cửa hàng bán lẻ.
Ordersys làm phần nào
Trong phần mềm bán lẻ, quản lý cửa hàng Ordersys, một dòng trên đơn đánh dấu được là hàng tặng — đơn giá và thành tiền về 0 nhưng dòng vẫn nằm trên đơn kèm lý do; chức năng này bật tắt trong cấu hình, và có cấu hình mua hàng tặng hàng áp lúc thanh toán. Quà tặng quản lý thành danh mục riêng, kể cả loại khai là hàng tặng không bán. Hàng mẫu và hàng hỏng ghi bằng phiếu điều chỉnh kho có người tạo, người duyệt, và cảnh báo khi điều chỉnh làm tồn âm; cuối kỳ đối chiếu bằng phiếu kiểm kê giữa tồn thực tế và tồn lý thuyết. Báo cáo chi phí và lợi nhuận hàng hoá hiển thị doanh thu gộp, giá vốn hàng bán, lợi nhuận gộp và biên lợi nhuận theo từng mã. Dùng thử miễn phí 7 ngày.
Đọc thêm: Phần mềm bán lẻ cho cửa hàng nhỏ: cần gì, không cần gì · Kiểm kho cửa hàng bán lẻ: 5 bước và vì sao số hay lệch.
Ordersys has editions for restaurants and for retail stores: checkout, stock, reports and e-invoices, with on-site setup and training.