


Từ 01/01/2026, Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 có hiệu lực. Với quán karaoke, điểm quan trọng nhất không phải mức thuế suất 30% — mà là thuế tính trên toàn bộ doanh thu, kể cả tiền bia và đồ ăn phục vụ trong quán.
Quán karaoke chịu những loại thuế nào
| Loại thuế | Mức | Ghi chú |
|---|---|---|
| Thuế tiêu thụ đặc biệt | 30% | Luật số 66/2025/QH15, hiệu lực 01/01/2026. Tính trên cả dịch vụ đi kèm |
| Thuế giá trị gia tăng | Theo quy định hiện hành | Tính trên giá đã gồm thuế tiêu thụ đặc biệt |
| Thuế thu nhập | Tuỳ loại hình | Doanh nghiệp nộp thuế TNDN, hộ kinh doanh nộp theo tỉ lệ trên doanh thu |
| Lệ phí môn bài | Theo bậc doanh thu | Nộp đầu năm |
Cách tính — đừng nhân thẳng 30% vào giá bán
Đây là chỗ sai phổ biến nhất. Thuế tiêu thụ đặc biệt nằm trong giá bán, nên phải bóc ngược ra:
Thuế TTĐB phải nộp = Giá tính thuế TTĐB × 30%
Nhân thẳng 30% vào giá bán sẽ ra số cao hơn thực tế khoảng 30%, khiến bạn tưởng lỗ trong khi không phải.
Số khách trả là số đã bao gồm cả hai loại thuế. Bảng bóc ngược ra để bạn thấy phần thật sự còn lại của quán.
Ba việc nên làm ngay
- Tính lại bảng giá. Nếu bảng giá của bạn đặt từ trước, hãy kiểm tra xem phần còn lại sau thuế có đủ bù chi phí không. Nhiều quán vẫn giữ giá cũ và tưởng biên lãi không đổi.
- Tách rõ doanh thu theo phòng. Vì đồ ăn uống bán trong quán karaoke nằm chung phần chịu thuế, sổ sách phải ghi được doanh thu theo từng phòng, từng hoá đơn — khai bằng ước lượng là rủi ro.
- Kiểm tra diện xuất hoá đơn điện tử. Hộ kinh doanh doanh thu từ 1 tỷ đồng/năm thuộc diện dùng hoá đơn điện tử khởi tạo từ máy tính tiền — xem cần chuẩn bị những gì.
Một cách giảm gánh nặng hợp pháp
Vì thuế tính trên doanh thu dịch vụ đi kèm phát sinh trong cùng cơ sở, nên mô hình kinh doanh và cách tổ chức cơ sở ảnh hưởng trực tiếp tới số thuế. Đây là chỗ nên hỏi kế toán hoặc đơn vị tư vấn thuế trước khi sắp xếp lại, chứ không nên tự làm theo cách nghe truyền miệng — làm sai thành trốn thuế.
Phần mềm quản lý karaoke Ordersys ghi doanh thu tách theo từng phòng và từng hoá đơn, tách riêng tiền giờ và tiền đồ uống, xuất báo cáo theo kỳ — đủ số liệu để kế toán khai thuế mà không phải cộng tay từ sổ.
Bài viết tổng hợp để tham khảo, căn cứ Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 có hiệu lực từ 01/01/2026 và các quy định về thuế đang áp dụng tại thời điểm đăng. Trường hợp cụ thể của quán bạn nên hỏi cơ quan thuế quản lý trực tiếp hoặc đơn vị tư vấn thuế.
Nhân viên gọi món trên điện thoại, bếp nhận đơn ngay, khách quét QR gọi món và thanh toán, chủ quán xem doanh thu từ xa.
Các tin tức khác
Quán bida kết hợp cà phê: quản lý chung hai nguồn thu
Cà phê sáng và bida tối là hai nhịp khác nhau trên cùng một mặt bằng: tách báo cáo theo khung giờ, quy ước cho khách chỉ uống không chơi, một nhóm nhân viên chạy cả hai mảng và giá theo khung giờ để kéo khách chéo.
QR gọi món có phải tải app không? Giải đáp đúng chỗ khách lo
Khách quét mã là vào trang web ngay, không cài đặt, không đăng ký. Bảng so sánh trang web QR và app tải về, vì sao vẫn cần mạng, và câu nhân viên nên nói để khách chịu quét.
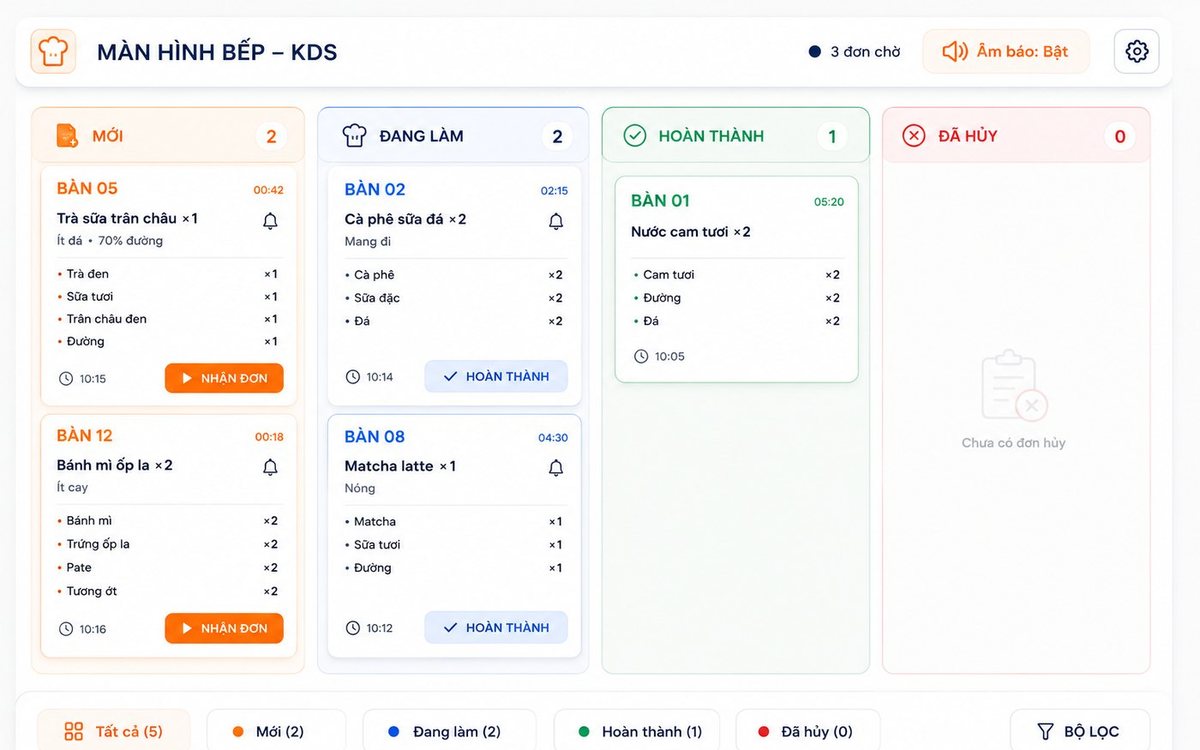
Khách gọi sai món qua QR: xác nhận và huỷ thế nào cho không thất thoát
Công tắc xác nhận đơn QR (chờ duyệt hay xuống bếp ngay), huỷ món sau khi bếp đã nhận, bếp báo hết món, và bốn câu quán phải trả lời trước khi dán mã.
Bán hàng theo cân: nối cân điện tử với phần mềm thế nào
Ba cách bán hàng cân và cách nào nhanh nhất, hai kiểu nối cân (cân tại quầy và cân in tem mã vạch ở khu hàng), bốn thứ phải chuẩn bị trước khi nối, và cách quản kho hàng cân theo ký.
Cửa hàng tạp hoá bán sỉ lẫn lẻ: quản lý công nợ và giá theo khách
Khách lẻ và mối lấy sỉ khác nhau ở đâu, cách khai một mã hàng nhiều đơn vị tính để bán thùng vẫn trừ đúng kho, chốt giá theo nhóm thay vì nhớ từng người, và ba việc phải làm với công nợ.
Cửa hàng điện thoại, phụ kiện: quản lý IMEI và bảo hành
Một cửa hàng điện thoại bán hai loại hàng rất khác nhau trên cùng một quầy: máy thì mỗi chiếc một IMEI, phụ kiện thì hàng trăm mã nhỏ. Bài này bàn cách tách hai loại đó: khi nào bật quản lý theo IMEI, bốn chặng phải quét IMEI, phần bảo hành phần mềm làm được tới đâu, và cách quản giá sỉ cùng công nợ khách lấy buôn.
Cửa hàng giày dép: quản lý size, mẫu và đổi trả
Bán giày dép phải xử lý đổi trả nhiều hơn hẳn các ngành bán lẻ khác, và đó mới là chỗ làm tồn kho lệch. Bài này bàn phần đó: năm câu cần chốt trong chính sách đổi trả, vì sao đổi cỡ phải làm phiếu trên máy chứ không xử lý miệng, hàng đổi về xếp vào đâu thì còn bán được, và bốn con số bị đổi trả làm sai nếu bỏ qua.
Salon tóc cao cấp: quản lý đặt lịch theo stylist và dịch vụ dài
Ở salon cao cấp, khách đặt lịch với một người cụ thể chứ không đặt với salon. Bài này bàn phần phát sinh thêm vì chuyện đó: xử lý khi stylist khách muốn đã kín lịch, tách bảng giá theo bậc tay nghề thay vì để thu ngân nhẩm, siết nhóm lịch dài ba bốn tiếng, và giữ khách quen bằng hồ sơ của salon chứ không bằng trí nhớ của thợ.
Spa chăm sóc mẹ bầu, sau sinh: quản lý liệu trình dài ngày
Nhóm khách này khác khách thường ở chỗ liệu trình gắn với mốc thời gian không dời được: ô chống chỉ định phải hiện nổi bật trong hồ sơ, nên giữ đúng một kỹ thuật viên cho cả liệu trình, và vì khách dời buổi nhiều nên phải đặt buổi kế tiếp ngay tại quầy, nhắc hẹn và theo dõi buổi còn lại.
