


Trong bối cảnh hội nhập kinh tế và phát triển giáo dục, các trường học, dù là công lập hay ngoài công lập, đều có những hoạt động kinh doanh phát sinh doanh thu. Điều này đặt ra câu hỏi quan trọng về nghĩa vụ thuế, đặc biệt là thuế Thu nhập doanh nghiệp (TNDN). Bài viết này ORDERSYS sẽ làm rõ các quy định liên quan đến việc nộp thuế TNDN đối với trường học, tỷ lệ nộp, cách kê khai và những lưu ý cần thiết.
Bạn đã biết => Hộ kinh doanh mới thành lập có được miễn thuế hay không? thủ tục thế nào?
Trường Học Có Phải Nộp Thuế TNDN Không?
Đây là câu hỏi thường gặp và có thể gây nhầm lẫn. Theo quy định của pháp luật Việt Nam, các cơ sở giáo dục, đào tạo (bao gồm trường học, trung tâm đào tạo,...) thuộc các loại hình khác nhau sẽ có những quy định về thuế TNDN khác nhau:
Đối với các cơ sở giáo dục công lập: Các cơ sở giáo dục công lập thực hiện chức năng nhiệm vụ do Nhà nước giao, hoạt động không vì mục tiêu lợi nhuận, thường được hưởng các chính sách ưu đãi về thuế. Tuy nhiên, nếu có các hoạt động kinh doanh khác ngoài hoạt động chính được giao (ví dụ: cho thuê mặt bằng, kinh doanh dịch vụ phụ trợ,...) mà có phát sinh lợi nhuận, thì phần lợi nhuận từ các hoạt động này vẫn phải chịu thuế TNDN theo quy định.
Đối với các cơ sở giáo dục ngoài công lập (dân lập, tư thục, có vốn đầu tư nước ngoài): Các trường học loại hình này thường hoạt động theo mô hình doanh nghiệp hoặc tổ chức kinh tế có thu nhập. Do đó, các trường này về cơ bản sẽ phải nộp thuế TNDN đối với toàn bộ thu nhập phát sinh từ hoạt động sản xuất kinh doanh, bao gồm cả thu nhập từ học phí, các khoản thu khác từ hoạt động giáo dục và các hoạt động kinh doanh phụ trợ (nếu có), sau khi đã trừ đi các chi phí được trừ hợp lý, hợp lệ.
Có được không => Hộ kinh doanh có được giảm trừ gia cảnh không? Có bị giới hạn doanh thu không?
Học Phí Cho Trường Học Có Phải Nộp Thuế TNDN Không? Nộp Bao Nhiêu Phần Trăm?
Về học phí:
Theo Luật Thuế TNDN và các văn bản hướng dẫn hiện hành, thu nhập từ hoạt động giáo dục, đào tạo và dạy nghề sẽ được ưu đãi thuế TNDN. Cụ thể:
Thu nhập từ hoạt động giáo dục và đào tạo được miễn thuế TNDN đối với phần thu nhập không chia cho chủ sở hữu, được sử dụng để tái đầu tư phát triển cơ sở vật chất, bổ sung vốn hoạt động, đầu tư cho giáo dục và đào tạo. Điều này áp dụng cho cả trường công lập và ngoài công lập nếu đáp ứng điều kiện.
Tuy nhiên, nếu trường học có chia lợi nhuận từ hoạt động giáo dục, đào tạo cho chủ sở hữu, thì phần lợi nhuận được chia đó sẽ không được miễn thuế TNDN.
Về tỷ lệ nộp thuế TNDN:
Mức thuế suất phổ thông hiện hành là 20%. Đây là mức áp dụng cho các doanh nghiệp nói chung.
Đối với các trường học không thuộc diện được miễn thuế hoặc có thu nhập từ các hoạt động khác không thuộc diện ưu đãi: Phần thu nhập chịu thuế TNDN sẽ áp dụng mức thuế suất 20%.
Tóm lại: Học phí bản chất là thu nhập từ hoạt động giáo dục. Phần thu nhập từ học phí (và các khoản thu khác từ hoạt động giáo dục) nếu được sử dụng để tái đầu tư phát triển và không chia cho chủ sở hữu, sẽ được miễn thuế TNDN. Nếu có phần thu nhập không đáp ứng điều kiện này (ví dụ: chia lợi nhuận) hoặc thu nhập từ các hoạt động kinh doanh khác không liên quan trực tiếp đến giáo dục, thì phần thu nhập đó sẽ phải chịu thuế TNDN với mức thuế suất 20%.
Cách Kê Khai Thuế TNDN Đối Với Trường Học Ra Sao?
Việc kê khai thuế TNDN đối với trường học cũng tuân thủ các quy định chung về kê khai thuế TNDN của doanh nghiệp.
Kỳ tính thuế: Kỳ tính thuế TNDN được xác định theo năm dương lịch hoặc năm tài chính của trường học (nếu có đăng ký với cơ quan thuế).
Tờ khai thuế TNDN tạm tính quý: Các trường học phải thực hiện tạm nộp thuế TNDN hàng quý (tạm nộp theo quý, không phải nộp tờ khai quý). Số tiền tạm nộp căn cứ vào ước tính kết quả sản xuất kinh doanh của quý.
Tờ khai quyết toán thuế TNDN năm: Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính, trường học phải nộp tờ khai quyết toán thuế TNDN năm (Mẫu 03/TNDN). Tờ khai này tổng hợp toàn bộ doanh thu, chi phí phát sinh trong năm để xác định thu nhập chịu thuế và số thuế TNDN phải nộp hoặc số thuế được miễn.
Phụ lục ưu đãi thuế: Khi quyết toán thuế TNDN, các trường học cần nộp kèm theo các phụ lục chứng minh điều kiện được hưởng ưu đãi (miễn thuế TNDN đối với thu nhập từ hoạt động giáo dục) theo quy định.
Lưu ngay => Doanh thu bao nhiêu thì hộ kinh doanh chưa phải nộp thuế
Lưu Ý Gì Khi Nộp Thuế TNDN Cho Trường Học?
Để đảm bảo việc tuân thủ pháp luật và tối ưu hóa chi phí thuế, các trường học cần lưu ý những điểm sau:
Phân biệt rõ ràng các nguồn thu: Cần tách bạch thu nhập từ hoạt động giáo dục, đào tạo (được ưu đãi thuế) với thu nhập từ các hoạt động kinh doanh khác (nếu có) để áp dụng đúng chính sách thuế.
Quản lý chi phí hợp lý, hợp lệ: Mọi chi phí liên quan đến hoạt động của trường học phải có hóa đơn, chứng từ hợp pháp và hợp lệ theo quy định để được trừ khi tính thu nhập chịu thuế.
Hạch toán kế toán rõ ràng: Hệ thống kế toán phải được thiết lập và vận hành một cách minh bạch, chi tiết, phản ánh đúng bản chất các giao dịch kinh tế phát sinh.
Sử dụng thu nhập từ giáo dục đúng mục đích: Để được miễn thuế TNDN, trường học cần đảm bảo rằng phần thu nhập không chia từ hoạt động giáo dục, đào tạo được sử dụng để tái đầu tư, phát triển cơ sở vật chất, nâng cao chất lượng giáo dục. Cần có minh chứng cụ thể về việc sử dụng các khoản thu này.
Cập nhật các quy định pháp luật: Chính sách thuế thường xuyên có sự điều chỉnh, bổ sung. Các trường học cần thường xuyên cập nhật các văn bản pháp luật mới nhất về thuế để đảm bảo tuân thủ.
Đăng ký ngành nghề kinh doanh: Nếu trường học có thực hiện các hoạt động kinh doanh ngoài hoạt động giáo dục chính, cần đảm bảo đã đăng ký bổ sung ngành nghề kinh doanh phù hợp với quy định.
Tham vấn chuyên gia: Đối với những trường hợp phức tạp hoặc để đảm bảo tính chính xác, trường học nên tham vấn ý kiến của các chuyên gia tư vấn thuế hoặc kiểm toán.
Việc hiểu rõ và tuân thủ các quy định về thuế TNDN không chỉ giúp các trường học tránh được các rủi ro pháp lý mà còn góp phần vào sự phát triển bền vững của hệ thống giáo dục.
Với những thông tin trên mà Ordersys Software đã tổng hợp chắc phần nào đã giúp ích cho các bạn thêm ít nhiều kiến thức, nếu có sai sót ở đâu mong thông cảm và liên hệ với chúng tôi để tạo thêm thông tin hữu ích hơn.
Hộ kinh doanh doanh thu từ 1 tỷ/năm phải dùng hoá đơn điện tử khởi tạo từ máy tính tiền. Ordersys bán hàng và xuất hoá đơn trong một bước.
Các tin tức khác
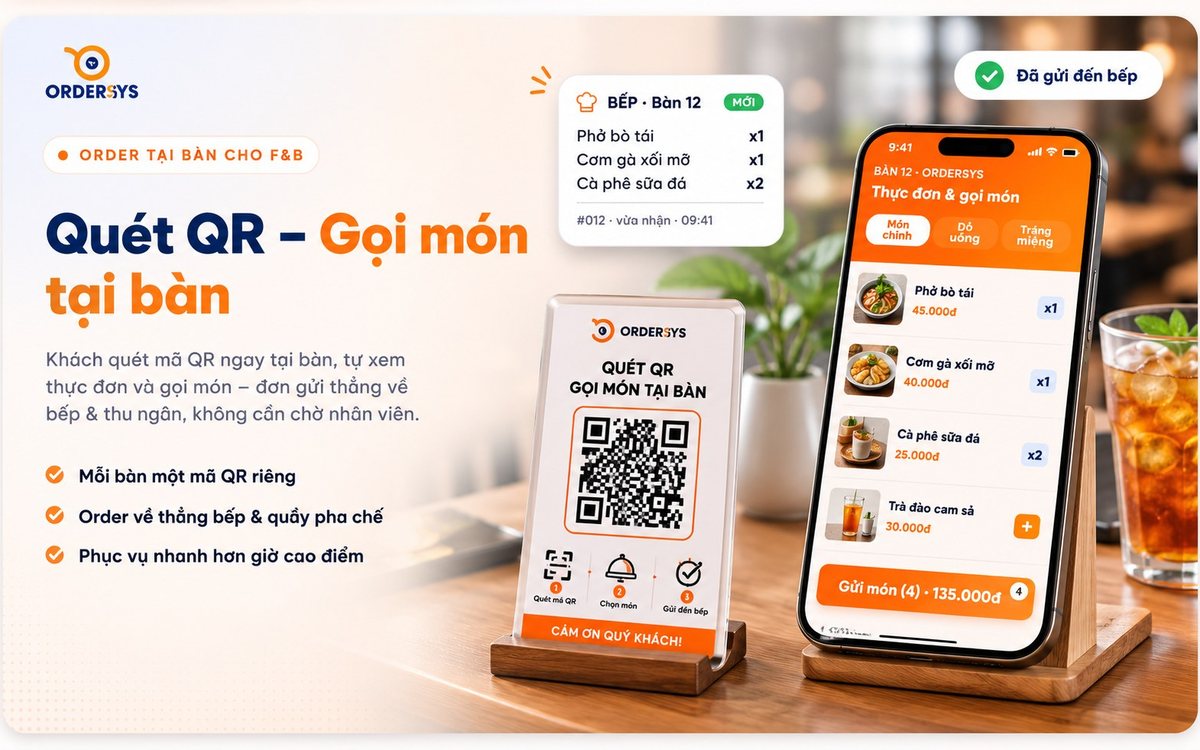
In mã QR dán bàn: cỡ nào, dán đâu, đổi menu có phải in lại
In mã QR ra giấy A5 dán mặt bàn, hai tuần sau mã mờ vì lau bàn, khách quét ba lần không ra rồi lại gọi nhân viên. Bài này gom những thứ nên biết trước khi ra tiệm in: mỗi bàn một mã riêng nên dán nhầm là đơn chạy sai bàn, thực đơn nằm trên hệ thống nên đổi giá đổi món không phải in lại, tải mã về dạng SVG để in cỡ nào cũng nét, cạnh mã bao nhiêu theo khoảng cách khách ngồi, dán chỗ nào cho khỏi bị đĩa che, và hai cấu hình nên bật kèm — xác nhận đơn từ QR và nút gọi phục vụ.
Cửa hàng nhiều người bán: tính doanh số và hoa hồng từng người
Bốn người bán, cuối tháng chủ chia thưởng theo cảm tính, người giỏi nghề ấm ức rồi nghỉ. Bài này chỉ cách để số liệu sinh ra ngay lúc bán: hoá đơn gắn người bán, báo cáo bán hàng xem theo nhân viên có số lượng bán và doanh thu gộp, hoa hồng gắn vào từng dòng hàng với hai cấp cho đơn do hai người cùng làm, tính theo tỉ lệ doanh thu hoặc mức tiền cố định, khách trả hàng thì hoa hồng trừ lại theo tỉ lệ. Kèm ba việc nên thống nhất trước khi công bố cách chia.
Chốt ca đêm quán karaoke: đối soát tiền phòng, đồ uống và tiền mặt
Hai giờ sáng giao ca, ngăn kéo một nắm tiền mặt, phòng 5 vẫn còn hát, hôm sau cộng lại thiếu ba trăm nghìn mà không ai nhớ vì sao. Bài này đi hết một ca đêm trên phần mềm: mở ca với tiền tạm ứng đầu ca, mọi hoá đơn phòng và phiếu thu chi tự gắn vào ca, đóng ca thì nhập cả tiền mặt theo sổ lẫn tiền đếm tay để phần mềm chỉ ra chênh lệch, in phiếu kết ca rồi mới giao tiền. Kèm câu trả lời cho phòng còn hát lúc giao ca và cách đọc báo cáo kết ca cuối tuần.
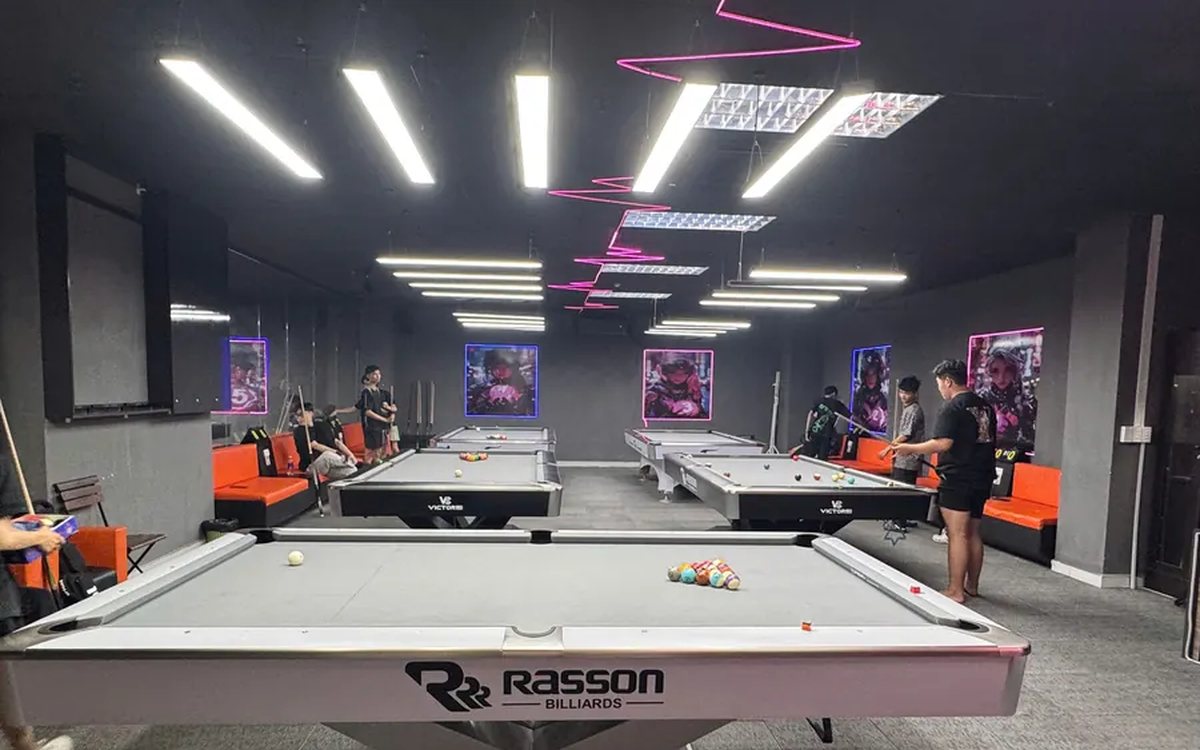
Quản lý chuỗi nhiều quán bida: một tài khoản xem được mọi chi nhánh
Mở CLB thứ hai rồi mỗi tối lại gọi điện từng quán hỏi doanh thu, khách cầm thẻ hội viên quán cũ sang quán mới thì nhân viên không tra được. Bài này nói rõ phần nào của chuỗi dùng chung thật — danh sách hội viên, số dư điểm và ví nạp thẻ khi bật dùng chung thành viên — và phần nào buộc phải riêng từng chi nhánh: bàn, bảng giá, đèn, camera, nhân viên, hạng thẻ, voucher, hoá đơn và báo cáo. Kèm thứ tự nên làm khi mở chi nhánh thứ hai để khỏi phải khai lại.
Khách nhắn qua Zalo, Facebook và gọi điện: gom về một chỗ thế nào
Một khách nhắn Zalo hỏi giá, hai hôm sau gọi điện đặt, tuần sau inbox Facebook — ba người trả lời, khách bị hỏi lại từ đầu ba lần và quán vẫn không biết kênh nào thực sự ra đơn. Bài này nói thẳng thứ phần mềm KHÔNG làm (không kéo tin nhắn ba kênh về một hộp thư) và thứ gom được: lấy số điện thoại làm khoá dồn mọi lần mua về một hồ sơ khách, gắn kênh bán cho từng đơn để cuối tháng có báo cáo theo kênh, cùng cách phân người trực và thứ tự triển khai cho đỡ nản.
Quản lý ca phục vụ: ai bán bàn nào, doanh số từng nhân viên
Sáng ra chủ hỏi tối qua ai trực bàn 12, ai bán được nhiều nhất, két lệch hơn trăm nghìn là do đâu — không ai trả lời được vì cả ca bấm chung một tài khoản. Bài này nói cách khai mỗi nhân viên một tài khoản để đơn tự ghi người tạo và người thu tiền, quy trình mở ca đóng ca, các cột trong báo cáo kết ca (gồm chênh lệch tiền mặt), báo cáo doanh số theo từng nhân viên và ba điều nên thống nhất trước khi chạy.
Màn hình phụ cho khách xem đơn và giá ngay tại quầy cafe
Khách đọc một hơi bốn ly nhiều tuỳ chọn, nhân viên bấm xong quay ra báo tổng tiền, rồi cả hàng đứng chờ hai bên dò lại xem ai nhớ đúng. Bài này nói màn hình phụ quay về phía khách làm được gì ở quầy cafe, trà sữa: hiện từng món kèm size, đường, đá, topping ngay lúc bấm, đẩy mã QR chuyển khoản sang cho khách tự quét, lúc vắng thì chạy ảnh khuyến mãi — kèm phần cứng cần sắm và những gì phải khai trước khi gắn màn.
Tính giờ nhiều loại bàn bida: lỗ, băng, carom giá khác nhau
Bàn carom nhập đắt gấp mấy lần bàn lỗ nhưng cuối ngày vẫn tính chung một mức tiền giờ, vì chủ quán sợ để nhiều giá thì nhân viên nhầm. Bài này nói ba lớp quyết định đơn giá một bàn bida (loại bàn, từng bàn, bảng cộng thêm theo giờ và thứ), cách phần mềm cắt phiên chơi khi khách đánh vắt qua giờ đổi giá, block phút và làm tròn tiền giờ, cùng ba chỗ nên kiểm lại sau khi khai bảng giá.
Giá giờ phòng VIP, thường và giờ vàng cho quán karaoke
Phòng VIP ba mươi chỗ vẫn tính cùng giá giờ với phòng bốn người ở cuối hành lang, trưa vắng bán đúng bằng tối thứ bảy — quán karaoke để nguyên vậy vì sợ rắc rối khi tính tiền. Bài này nói cách khai tiền giờ phòng thành dịch vụ tính giờ gắn với từng loại phòng, bốn thông số quyết định cách ra tiền (block phút, số block giờ đầu, giá block giờ đầu, khung giờ đặc biệt), nguyên tắc giảm giá giờ vắng thay vì tăng giá cao điểm, và ba chỗ hay sai khi chia khung giờ.
